농협은행 집 대출 변동금리 최고 6.51%, 내 이자는?
은행이 제시한 최고 금리만으로 내 이자를 알 수 없고, 금리 변화는 매달 쓸 생활비를 바꿉니다.
거액의 제재금만으로는 납세자 부담의 크기도 과징금 산정의 적정성도 증명되지 않습니다.
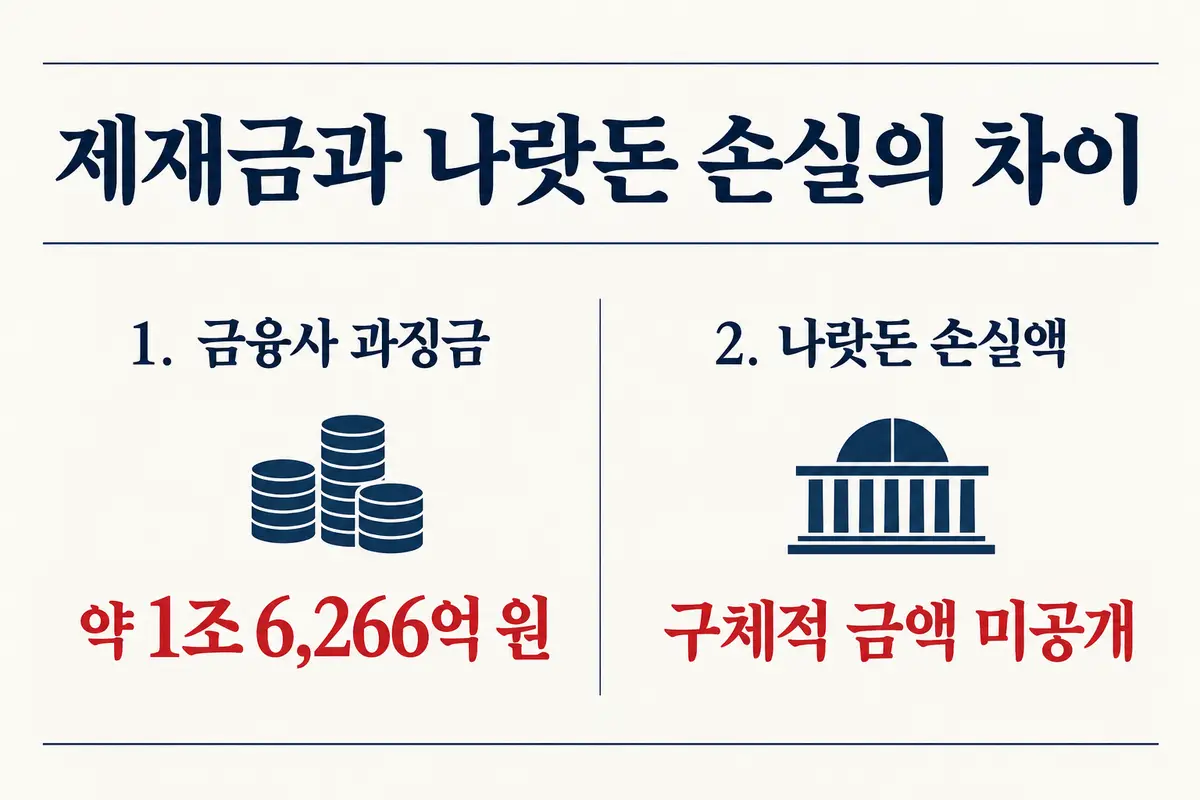
공정거래위원회는 11일 정부에 돈을 빌려주는 입찰에서 이자 조건을 맞추거나 정보를 주고받았다며 은행·증권사 15곳에 약 1조 6,266억 원의 과징금을 부과하기로 했습니다. 나랏돈 손실을 내세우면서도 그 규모를 밝히지 않은 발표는 납세자에 대한 책임 있는 설명이 아닙니다. 이 가운데 7곳은 수사기관에 고발하기로 했습니다.
국채는 정부가 돈을 빌리기 위해 발행하는 증서입니다. 금융사들이 받을 이자를 낮춰 써내면 정부 부담이 줄지만, 이자가 오르면 세금이 들어가는 예산에서 갚을 돈이 늘어납니다.
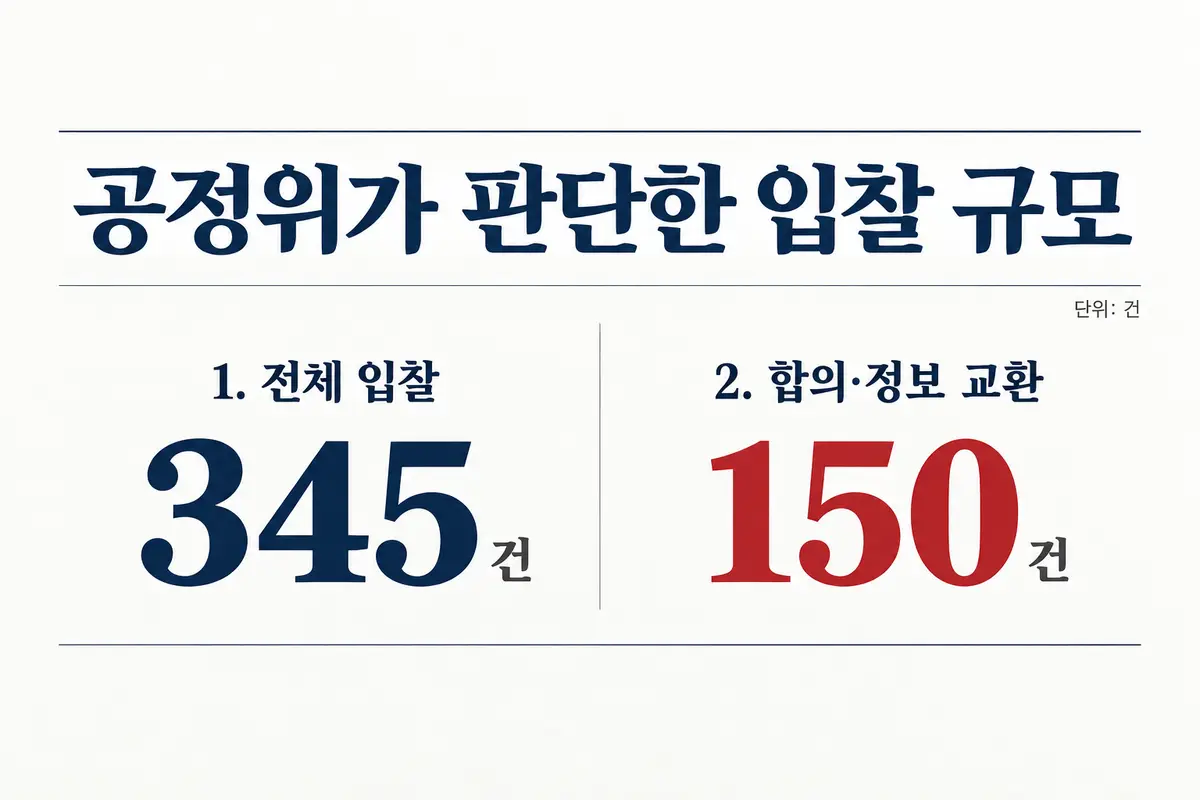
공정위는 2020년 1월부터 2023년 6월까지 입찰 345건 중 150건에서 조건 합의나 정보 교환이 있었다고 판단했습니다. 그중 145건에서는 이자율이나 사들일 양을 미리 맞췄다고 봤습니다.
공정위는 입찰 계약액을 매출로 보는 규정에 따라 금융사가 사들인 국채 약 54조 원에 4.5%를 적용했습니다. 과징금은 일괄 30% 감경하고 회사별 사정도 반영했습니다. 국채를 사는 데 쓴 돈은 금융사가 번 이익이 아니며, 과징금도 납세자의 손실액을 뜻하지 않습니다.
공정위는 이자율이 인위적으로 올랐다고 봤지만 시장 변수가 많아 상승 폭과 손실액은 특정하기 어렵다고 밝혔습니다. 담합 제재와 손실액 산정은 별개이지만, 손실을 내세운 공정위의 설명은 불충분합니다. 금융권이 소송을 검토하는 가운데 공정위의 판단은 아직 법원에서 확정되지 않았습니다.
재정경제부는 국채를 사들일 금융사의 여력이 줄 수 있다며 공정위에 제재 수위 조절을 요청했습니다. 입찰에 참여할 금융사를 지정해 온 부처도 시장 관리 책임에서 벗어날 수 없습니다.
정부가 제재 권한을 행사할수록 계산 근거를 밝힐 책임도 무겁습니다. 공정위는 처분 이유를 담은 결정문을 공개할 때 손실 추정 자료와 그 한계, 회사별 과징금 계산 근거를 내놓고, 재정경제부는 그때까지 입찰 관리의 허점과 재발 방지 기준을 밝혀야 합니다.
공정위 결정문 공개와 금융권의 소송 여부는 아직 확정되지 않았습니다.
이 글은 AI의 도움을 받아 작성한 논설이며, 정부·공공기관의 발표가 아닙니다.
은행이 제시한 최고 금리만으로 내 이자를 알 수 없고, 금리 변화는 매달 쓸 생활비를 바꿉니다.
교육부의 엇갈린 설명은 대학 진학이 걸린 시험의 공정성과 수험생의 신뢰를 흔듭니다.
성장하지 못하는 기업에 돈만 대는 정책은 임금 정체를 풀지 못하고 국민의 세금 부담 위험을 키웁니다.
문제 발언의 책임과 대통령실 예산 감시를 한데 묶은 여당의 결정은 국민의 세금 감시를 약하게 만듭니다.
담합 여부는 아직 가려지지 않았지만 소송의 지속은 주주가 감당할 투자 위험을 키웁니다.
야당이 반대하는 상황에서 개헌 목표 연도부터 앞세우면 국민의 자유와 권력 견제를 논의할 신뢰부터 흔들립니다.
국가시험의 감독 공백은 정직하게 자격을 준비한 사람의 시간과 직업 기회를 흔듭니다.
빚을 줄일 기회를 미루고 국회의 세금 지출 감시까지 약하게 만드는 재정 설계입니다.
상담 때 남긴 정보가 사칭에 악용되면 거래소 이용자의 계좌와 자산이 표적이 될 수 있습니다.
관제망 장애의 충격이 국경을 넘으면서 승객에게 환승·숙소 차질과 예상 밖의 비용이 생길 수 있습니다.
댓글0