수능 통신 차단, 최교진 교육장관과 교육부 말이 달랐다
교육부의 엇갈린 설명은 대학 진학이 걸린 시험의 공정성과 수험생의 신뢰를 흔듭니다.
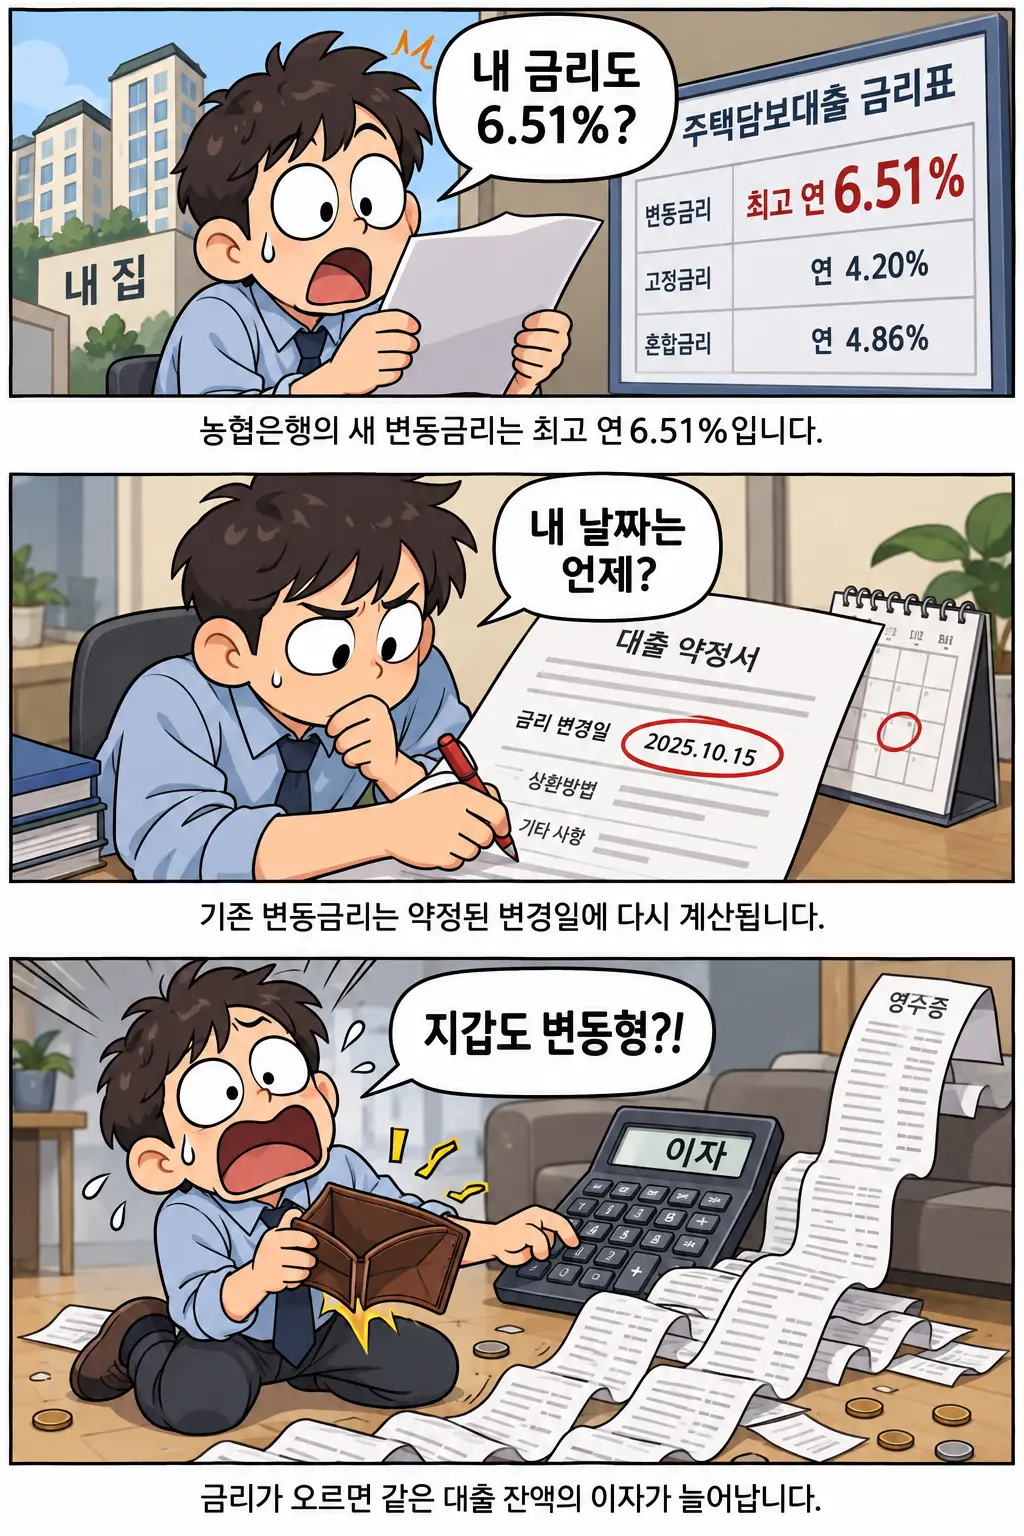
은행이 제시한 최고 금리만으로 내 이자를 알 수 없고, 금리 변화는 매달 쓸 생활비를 바꿉니다.
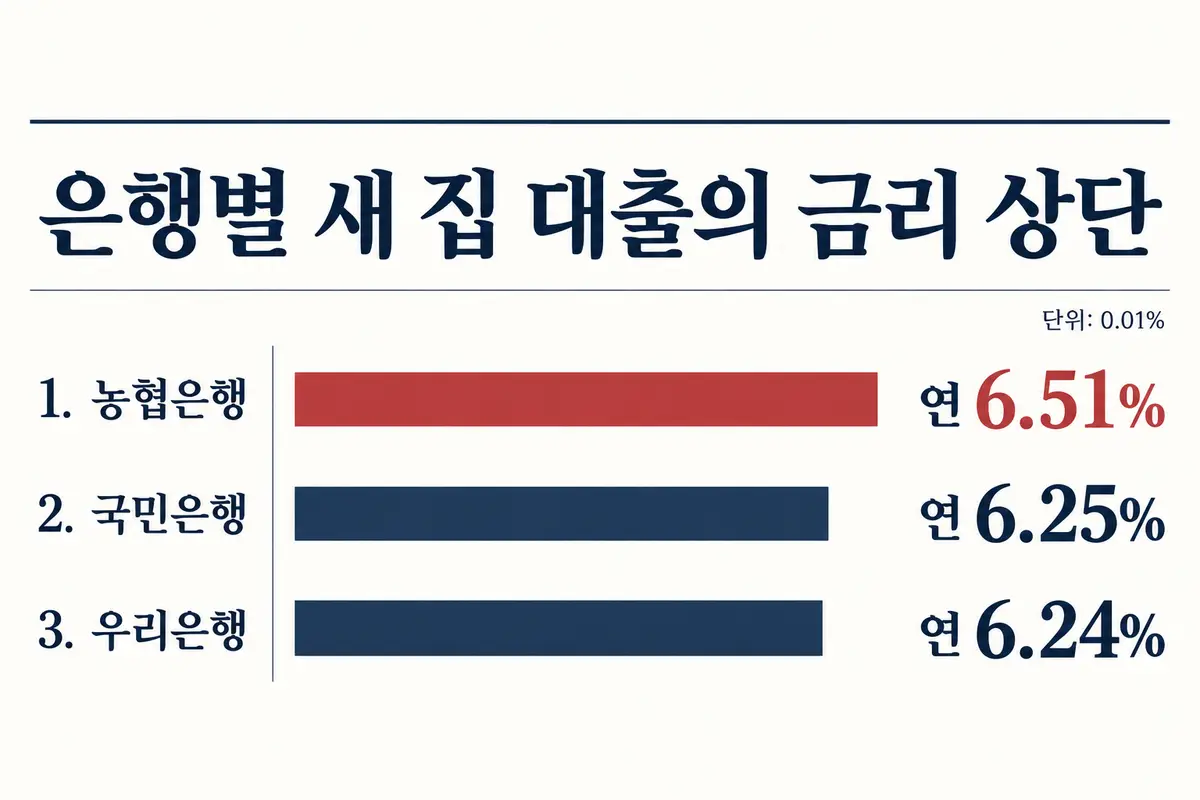
농협은행은 11월 17일 새로 내주는 주택담보대출 중 6개월마다 금리가 바뀌는 상품의 금리를 연 4.51~6.51%로 올렸습니다. 가계의 이자 부담을 바꾸는 금리 인상에는 은행의 분명한 설명이 뒤따라야 합니다. 직전 금리 범위는 연 4.38~6.38%였습니다.
국민은행과 우리은행의 신규 6개월 변동금리 상단도 각각 연 6.25%와 6.24%로 올랐습니다. 이 수치는 각 상품의 금리 범위에서 가장 높은 값으로, 모든 고객에게 똑같이 적용되지 않습니다.
코픽스는 은행들이 예금 등으로 돈을 마련할 때 치르는 평균 금리로, 일부 변동형 대출의 기준이 됩니다. 새로 조달한 자금을 기준으로 한 10월 코픽스는 3.62%로 두 달 사이 0.44%포인트 올랐습니다.
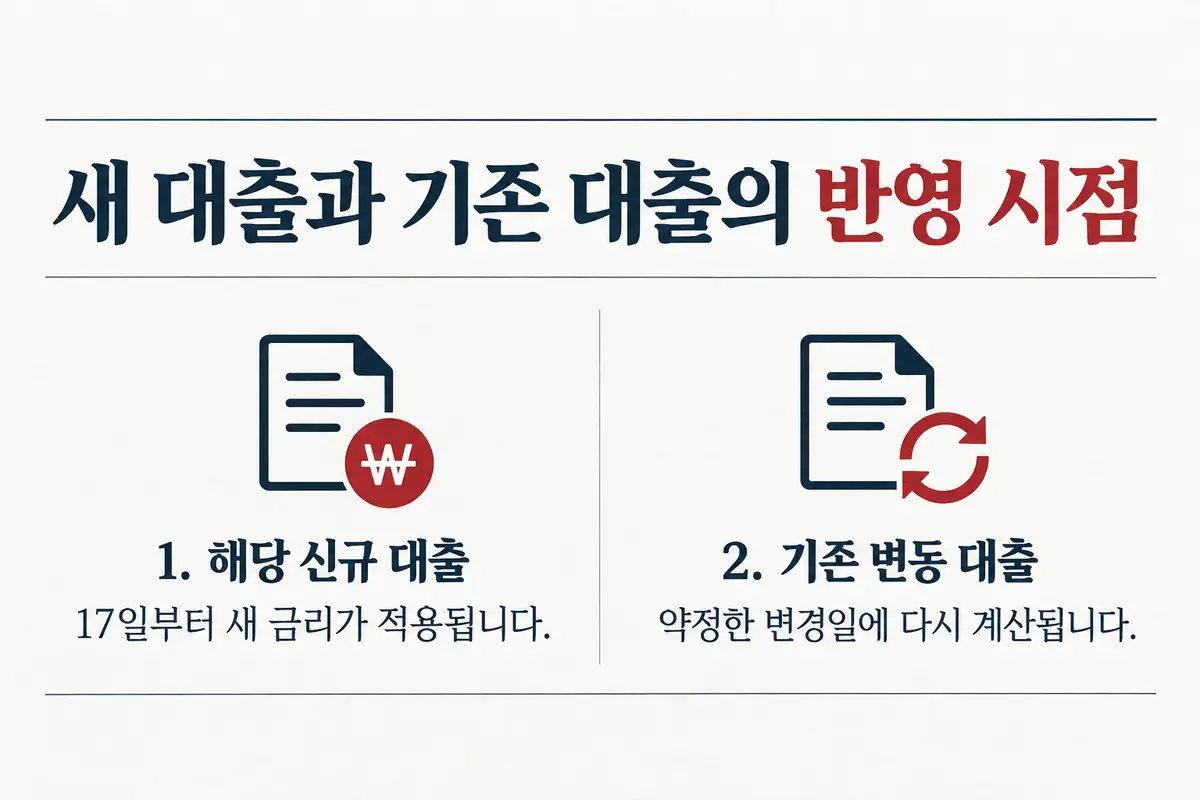
기존 변동금리 대출은 17일에 일괄 바뀌지 않고 계약에 정해진 변경일에 금리가 다시 계산됩니다. 그때 적용되는 기준금리와 은행이 더하거나 깎는 금리에 따라 개인의 이자 부담도 달라집니다.
금리가 오르면 같은 대출 잔액에 붙는 이자가 늘고, 그만큼 식비나 관리비에 쓸 여유가 줄어듭니다. 실제로 매달 내는 돈은 남은 원금과 상환 방식에 따라서도 달라집니다.
은행이 고객별 금리 변경일과 이자가 달라지는 방식을 알려야 대출자도 비교하고 선택할 수 있습니다. 대출자는 지금 은행 앱이나 약정서에서 기준이 되는 금리와 다음 변경일을 확인하고, 금리가 오를 때의 월 상환액을 계산해 대비하면 됩니다.
금리표가 바뀌어도 내 이자는 약정된 변경일에 다시 계산됩니다.
은행연합회가 11월분 자금 조달 금리를 공시할 예정입니다.
이 글은 AI의 도움을 받아 작성한 논설이며, 정부·공공기관의 발표가 아닙니다.
교육부의 엇갈린 설명은 대학 진학이 걸린 시험의 공정성과 수험생의 신뢰를 흔듭니다.
성장하지 못하는 기업에 돈만 대는 정책은 임금 정체를 풀지 못하고 국민의 세금 부담 위험을 키웁니다.
문제 발언의 책임과 대통령실 예산 감시를 한데 묶은 여당의 결정은 국민의 세금 감시를 약하게 만듭니다.
담합 여부는 아직 가려지지 않았지만 소송의 지속은 주주가 감당할 투자 위험을 키웁니다.
야당이 반대하는 상황에서 개헌 목표 연도부터 앞세우면 국민의 자유와 권력 견제를 논의할 신뢰부터 흔들립니다.
국가시험의 감독 공백은 정직하게 자격을 준비한 사람의 시간과 직업 기회를 흔듭니다.
빚을 줄일 기회를 미루고 국회의 세금 지출 감시까지 약하게 만드는 재정 설계입니다.
상담 때 남긴 정보가 사칭에 악용되면 거래소 이용자의 계좌와 자산이 표적이 될 수 있습니다.
관제망 장애의 충격이 국경을 넘으면서 승객에게 환승·숙소 차질과 예상 밖의 비용이 생길 수 있습니다.
대통령이라는 지위 때문에 재판이 기약 없이 미뤄지면 법 앞의 평등과 유권자의 신뢰가 흔들립니다.
댓글0